Montascale e Legge 104: quali detrazioni fiscali spettano e come ottenerle nel 2026
La Legge 104 prevede due tipologie principali di agevolazione per l’acquisto e l’installazione di ausili tecnici per la mobilità domestica
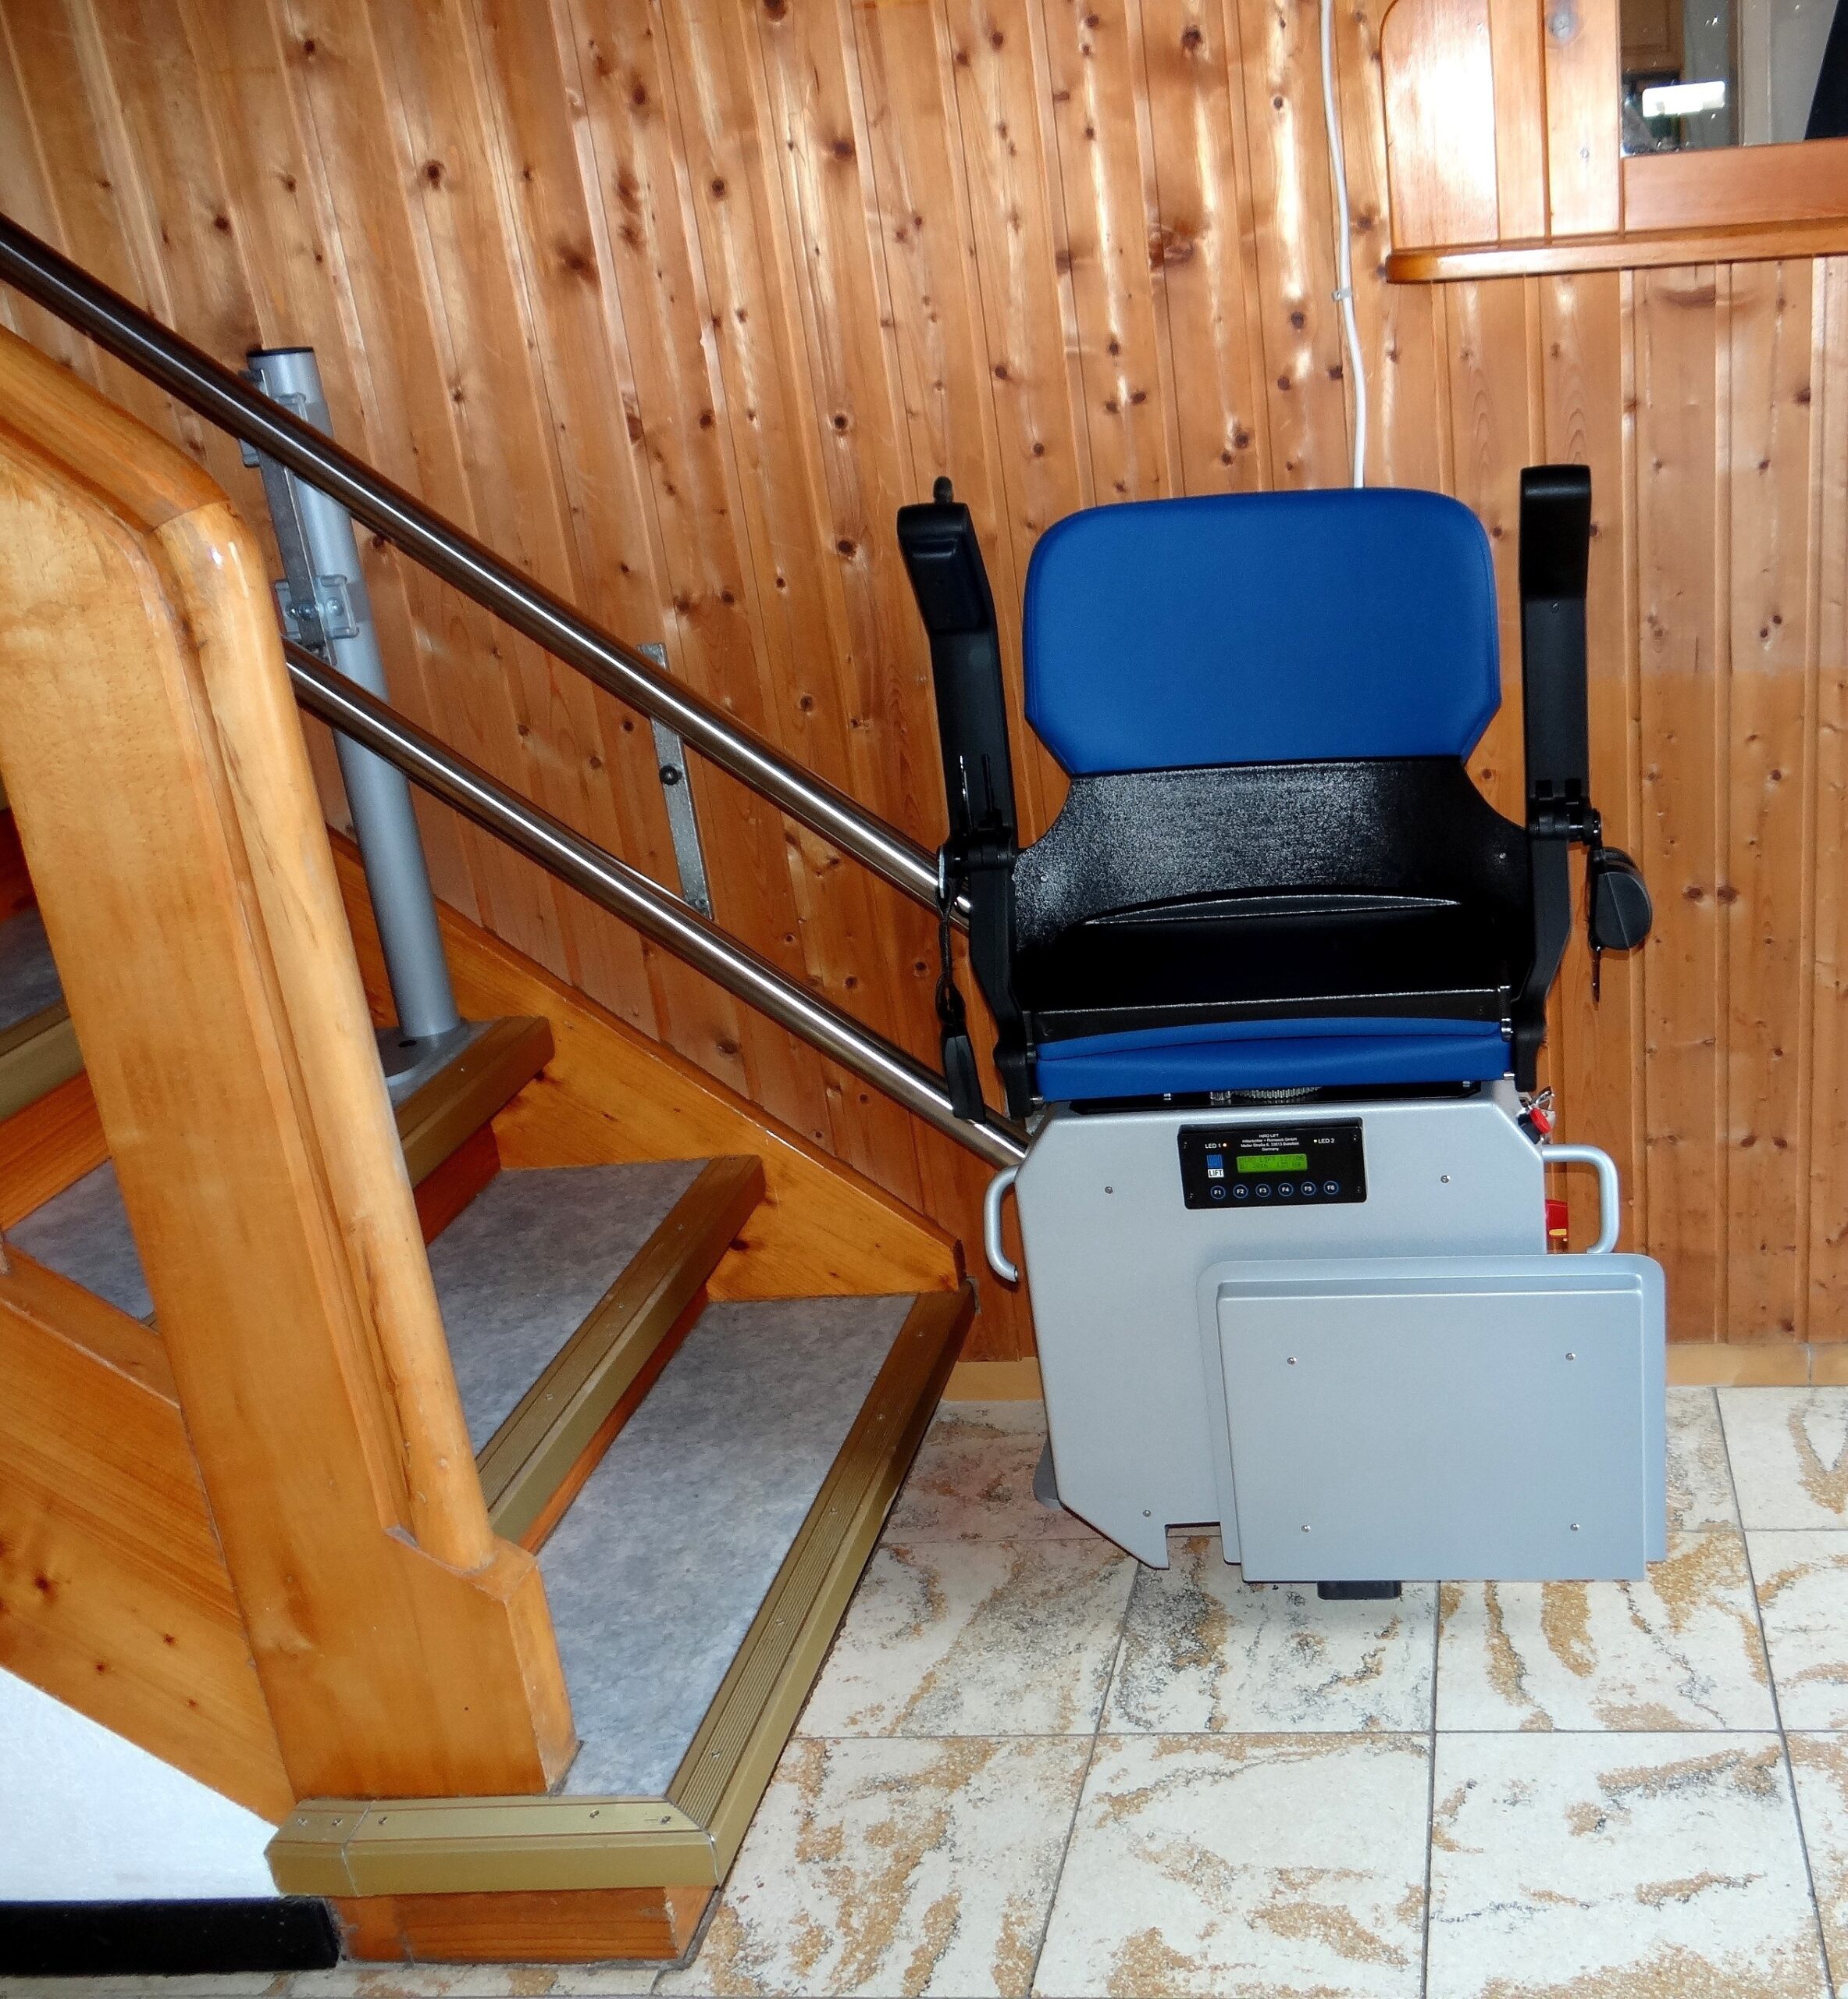
Montascale e Legge 104: quali detrazioni fiscali spettano e come ottenerle nel 2026 (Foto Pixabay)
La Legge 104/1992 è il principale strumento di tutela per le persone con disabilità in Italia. Nel corso degli anni ha garantito agevolazioni fiscali su un’ampia gamma di spese — dai veicoli adattati ai dispositivi tecnologici, fino agli interventi di adeguamento degli spazi domestici. Eppure una parte consistente dei potenziali beneficiari non conosce con precisione quali agevolazioni si applicano all’installazione di un montascale, quante ce ne sono in parallelo e come si coordinano tra loro. Il risultato è che molte persone sostengono spese significative senza sfruttare le detrazioni a cui avrebbero diritto.
Le agevolazioni fiscali previste dalla Legge 104 per i dispositivi di mobilità
La Legge 104 prevede due tipologie principali di agevolazione per l’acquisto e l’installazione di ausili tecnici per la mobilità domestica.
IVA agevolata al 4%
I montascale rientrano nella categoria degli ausili tecnici e informatici per disabili, per i quali la normativa prevede l’applicazione dell’aliquota IVA ridotta al 4% invece del 22% ordinario. Il beneficio si applica sia al dispositivo sia all’installazione, a condizione che l’acquirente presenti la documentazione di riconoscimento della disabilità — in genere il verbale della commissione medica o il certificato di invalidità civile. Si applica direttamente in fattura, senza attendere la dichiarazione dei redditi.
Detrazione IRPEF del 19%
La Legge 104 prevede anche una detrazione IRPEF del 19% sulle spese per sussidi tecnici destinati a facilitare l’autosufficienza dei soggetti con disabilità grave (art. 3, comma 3). Anche il montascale rientra tra i dispositivi ammessi, a condizione che la disabilità sia grave e che il nesso tra il dispositivo e la condizione clinica sia documentabile. Non ci sono massimali di spesa specifici per questa categoria.
Il Bonus Ristrutturazioni: come si coordina con la Legge 104
Parallelamente alle agevolazioni della Legge 104, nel 2026 è disponibile il Bonus Ristrutturazioni per l’eliminazione delle barriere architettoniche negli edifici esistenti. La detrazione è del 50% per l’abitazione principale e del 36% per gli altri immobili, con un massimale di 96.000 euro per unità immobiliare e restituzione in 10 quote annuali. Questa misura non richiede la certificazione di disabilità: è accessibile a qualsiasi contribuente IRPEF che installi un montascale in un immobile già costruito.
La domanda che sorge naturalmente è se le due detrazioni si cumulano. La risposta è no: sulla stessa spesa non è possibile applicare contemporaneamente il Bonus Ristrutturazioni e la detrazione del 19% prevista dalla Legge 104. Il contribuente deve scegliere. In linea generale, il Bonus Ristrutturazioni al 50% è economicamente più conveniente rispetto alla detrazione del 19%, ma va valutato caso per caso in base alla situazione fiscale complessiva.
Le detrazioni montascale Legge 104 a confronto
Per orientarsi tra le opzioni disponibili, le detrazioni montascale Legge 104 vanno valutate in base a tre parametri: il tipo di riconoscimento disponibile, la convenienza economica e la facilità procedurale.
Chi ha il riconoscimento di disabilità grave (art. 3, comma 3, L. 104) ha accesso a tutte e tre le misure: IVA al 4%, detrazione del 19% e Bonus Ristrutturazioni. Le prime due derivano dalla Legge 104, la terza è il bonus edilizio ordinario. Poiché la detrazione del 19% e il Bonus Ristrutturazioni non sono cumulabili sulla stessa spesa, la scelta ottimale nella maggior parte dei casi è: IVA al 4% (applicata in fattura) + Bonus Ristrutturazioni al 50% in dichiarazione. Questa combinazione massimizza il risparmio fiscale complessivo.
Chi non ha la certificazione Legge 104 può comunque accedere al Bonus Ristrutturazioni — che non richiede disabilità — con IVA ordinaria al 22%.
Un problema strutturale: le agevolazioni esistono ma non si conoscono
Il tema dell’informazione sulle agevolazioni per le persone con disabilità è ricorrente. Non si tratta solo di montascale: le agevolazioni fiscali per persone con disabilità sull’acquisto di beni e servizi riguardano settori molto diversi tra loro — veicoli, dispositivi tecnologici, infrastrutture — e in molti casi i beneficiari non le conoscono fino in fondo. La sovrapposizione di normative diverse, ciascuna con documentazione e percorsi procedurali separati, rende difficile orientarsi senza una consulenza specifica.
Nel caso dei montascale la situazione si complica ulteriormente per l’interazione tra Legge 104, Bonus Ristrutturazioni ed eventuali contributi regionali. Richiedere una consulenza preventiva a un CAF o a un commercialista — prima di procedere con l’installazione — è la modalità più sicura per identificare la combinazione più vantaggiosa per la propria situazione.
Come procedere correttamente: documentazione e passaggi obbligatori
Indipendentemente dall’agevolazione scelta, alcuni passaggi procedurali sono comuni e obbligatori. La documentazione da conservare include: fattura del fornitore con indicazione esplicita del tipo di dispositivo, scheda tecnica con la norma europea di riferimento (EN 81-40), dichiarazione di conformità al D.M. 236/1989, verbale di riconoscimento della disabilità (se si accede alle agevolazioni Legge 104) e ricevuta del bonifico parlante con causale specifica (art. 16-bis TUIR).
Le tutele previste per i consumatori con disabilità nell’accesso alle agevolazioni impongono ai fornitori di prodotti e servizi di informare correttamente i clienti sulle misure disponibili. In caso di informazioni incomplete o errate ricevute dall’installatore, il consumatore ha strumenti di tutela specifici — sia presso le associazioni di categoria sia attraverso i canali di segnalazione dell’AGCM.
Sul piano pratico, un aspetto spesso trascurato riguarda i pagamenti a cavallo d’anno: se l’acconto viene versato in un anno e il saldo nell’anno successivo, la detrazione si applica separatamente a ciascun pagamento nell’anno in cui è stato effettivamente sostenuto. Pianificare la tempistica dei versamenti in funzione della propria situazione IRPEF può fare una differenza concreta sull’ottimizzazione fiscale complessiva dell’intervento, ed è uno dei motivi per cui una consulenza preventiva vale sempre il tempo investito.
Sul fronte regionale, alcune Regioni hanno attivato contributi aggiuntivi per l’abbattimento delle barriere architettoniche negli edifici privati, distinti e cumulabili rispetto alle misure statali. Verificare la disponibilità di queste misure nella propria Regione di residenza — prima di avviare i lavori — consente di accedere a un risparmio aggiuntivo che può essere significativo, soprattutto quando il costo dell’intervento è elevato.
Le condizioni di accesso alle agevolazioni possono cambiare con le leggi di bilancio annuali. L’Agenzia delle Entrate pubblica guide e circolari interpretative aggiornate che chiariscono le condizioni vigenti per ciascun anno fiscale. Verificare le condizioni aggiornate prima di procedere — e non affidarsi a informazioni riferite ad anni precedenti — è una precauzione elementare che può evitare sorprese in fase di dichiarazione.
Il percorso di acquisto ottimale parte quindi da tre passi: scegliere un installatore certificato in grado di rilasciare tutta la documentazione tecnica, verificare le agevolazioni accessibili in base alla propria situazione (Legge 104 o Bonus Ristrutturazioni ordinario), e pianificare la tempistica dei pagamenti con un consulente fiscale. Non è un percorso complicato, ma richiede che venga affrontato nell’ordine corretto — prima dell’installazione, non dopo.
About The Author