Sovraindebitamento, Adiconsum e MDC: fenomeno devastante, attenzione alle agenzie di debito ingannevoli
Nell’evento finale del progetto Feeling Adiconsum e MDC hanno presentato un report europeo sugli strumenti e le procedure per le famiglie sovraindebitate, uno sulle agenzie di debito ingannevoli e un position paper con raccomandazioni per i consumatori e proposte per le sfide normative
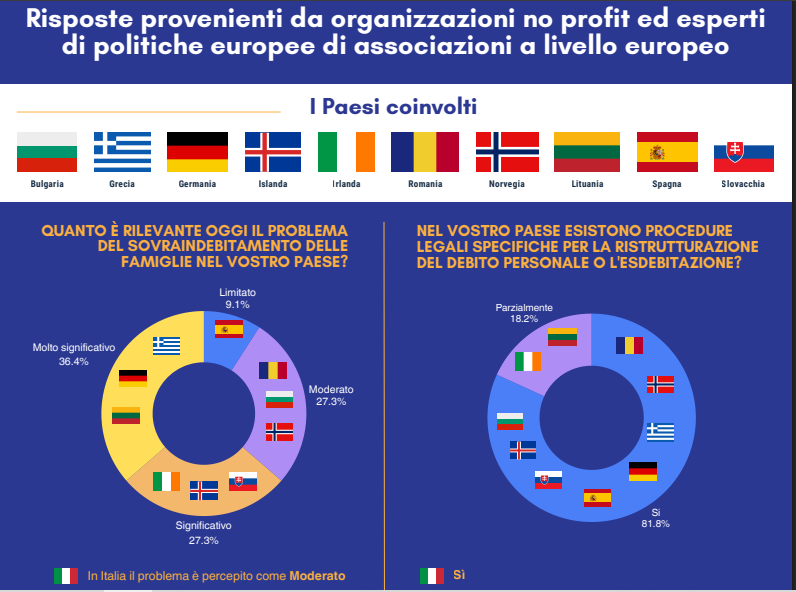
Sovraindebitamento, i report del progetto Feeling (Credit Infografica progetto Feeling)
Aumento del costo della vita. Diffusione di strumenti di pagamento quali il Buy Now Pay Later, che rendono molto facile pagare in poche rate ma con rischi legati proprio alla facilità d’uso, che può indurre allo shopping senza adeguata valutazione della capacità di rimborso. Crescita delle frodi digitali. Vulnerabilità economica e sociale di molti consumatori. Sono fra le cause del sovraindebitamento, un fenomeno sempre più trasversale e diffuso, che ha effetti devastanti a livello economico, psicologico e sociale. Devasta intere famiglie. Rende la vita impossibile.
E spesso i consumatori finiscono per affidarsi a dubbie fonti di aiuto, come a volte possono essere le agenzie di debiti che creano false aspettative nelle persone più fragili. Sono i temi affrontati nel corso del webinar di Adiconsum e Movimento Difesa del Cittadino “Oltre le false promesse”, evento finale del progetto Feeling. Sta per Financial Education and Empowerment to Lower Indebtedness is Game-changing ed è finanziato dall’Agenzia esecutiva del Consiglio europeo per l’innovazione e delle PMI (EISMEA). Adiconsum e MDC hanno presentato dunque tre report sul tema del sovraindebitamento. Uno che presenta il quadro in Europa. Un secondo, centrato sulle agenzie di debito ingannevoli. E il position paper “10 challenges, 10 proposals” che indica dieci proposte per affrontare le sfide normative della gestione del sovraindebitamento.
Crisi da sovraindebitamento in Europa
Il report “Strumenti e procedure per la crisi da sovraindebitamento delle famiglie in Europa” analizza il sovraindebitamento dei consumatori in Europa come una sfida sempre più rilevante e multidimensionale. Attraverso questionari e interviste con BEUC ed ECDN, emergono elementi di forte convergenza nei vari Paesi. L’iniziativa ha coinvolto dieci paesi europei.
Oltre il 60% delle associazioni europee intervistate considera il sovraindebitamento un problema significativo o molto significativo, indipendentemente dal livello di reddito nazionale. Le categorie più colpite sono persone a basso reddito, famiglie monoparentali, lavoratori poveri, anziani e soggetti vulnerabili (disoccupati, persone con dipendenze, malattie o bassa istruzione).
Cause principali del sovraindebitamento sono l’aumento del costo della vita, l’inflazione, il ricorso al credito al consumo e ai sistemi “Buy Now Pay Later” (BNPL), il gioco d’azzardo e la precarietà lavorativa. In tutti i paesi analizzati esistono procedure legali per la ristrutturazione o l’esdebitazione, ma l’accesso è spesso complesso e poco efficace per i consumatori. L’Italia si distingue per la presenza di sportelli di consulenza gratuiti, fondi antiusura e iniziative di educazione finanziaria, ma resta critica la diffusione di agenzie di debito poco trasparenti e la difficoltà di accesso alle procedure giudiziali.
Le agenzie di debito ingannevoli
E proprio alle agenzie di debito ingannevoli è dedicata la survey report “Le agenzie di debito ingannevoli“.
L’analisi ha censito circa 40 agenzie specializzate attive a livello nazionale (più alcune “ibride”) e ha analizzato i rischi legati alle agenzie debiti ingannevoli. Fra queste, ci sono le promesse irrealistiche che creano false aspettative – come il “cancella tutti i debiti”; il ricorso a pubblicità emotiva e aggressiva; la scarsa trasparenza sui costi, che emergono dopo la firma dell’incarico, oppure con commissioni poco chiare, e con il rischio di pagare molto senza ottenere risultati. Altri rischi sono ad esempio contratti poco chiari e l’invito a smettere di pagare i creditori – il debito può peggiorare rapidamente.
Il Report mette dunque in guardia i consumatori dal rivolgersi ad un’agenzia di debiti che non sia seria, trasparente e qualificata e indica alternative e strumenti di tutela, come il Fondo di Prevenzione dell’Usura (gestito anche da Adiconsum), le Procedure giudiziarie (tramite OCC), Consulenza gratuita e qualificata delle Associazioni dei Consumatori. Adiconsum e MDC hanno sportelli dedicati nel progetto Feeling.
Dal report emerge inoltre un aumento del sovraindebitamento, con il 59,6% degli italiani maggiorenni con almeno un contratto di credito rateale attivo. Il costo medio dei finanziamenti in Italia è tra i più alti d’Europa (TAEG medio 10,29% nel 2025). Il documento suggerisce, infine, la necessità di una regolamentazione e vigilanza stringente sulle agenzie di debito, sul modello degli intermediari del credito.
About The Author